Domain baukredit-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
baukredit-zinsvergleich.de um.
Sind Sie am Kauf der Domain
baukredit-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baukredit-zinsvergleich.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **

Ähnliche Suchbegriffe für Richtlinien
Top-Angebote
Produkte zum Begriff Richtlinien:
-
FN-Verlag Longieren - Richtlinien für Reiten und Fahren, Band 6Die Richtlinien für Reiten und Fahren erschienen vor fast 60 Jahren in vielen Auflagen mit über 500.000 Exemplaren, übersetzt in 15 Sprachen. Sie gelten mit den Bänden 1 bis 6 als Standardwerk für das Grundwissen um das Pferd und die Ausbildung von Pferden sowie Reitern, Fahrern und Voltigierern und zudem sind ihre Grundsätze von der Internationalen Reiterlichen Vereinigung (FEI) anerkannt. Der Band „Longieren, Richtlinien für Reiten und Fahren, Band 6“ wurden sowohl sprachlich als auch inhaltlich unter Einbeziehung der bewährten Grundsätze erfahrener Ausbilder aber auch unter Berücksichtigung moderner Entwicklungen in Zucht und Sport komplett neu überarbeitet. So hat dieses traditionelle Grundlagenwerk eine umfassende Modernisierung erfahren. Als Grundlage für die Kommunikation und das Verständnis zwischen Pferd und Longenführer sind die Natur des Pferdes und das natürliche Verhalten ausführlich dargestellt. Aktuelle wissenschaftliche Erkenntnisse aus der Trainings- und Bewegungslehre...18,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
FN-Verlag Voltigieren - Richtlinien für Reiten, Fahren und Voltigieren, Band 3Der Band 3 dieser Reihe die „Richtlinien für Reiten, Fahren und Voltigieren“ vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema „Voltigierpferd“ befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt...20,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vitakruid Karde-Tinktur | Tropfen | Flüssiges Kräuterpräparat auf Basis von Kardenwurzelextrakt hergestellt nach den Richtlinien des HABVitakruid Karde-Tinktur (50 oder 100 ml) ist ein flüssiges Kräuterpräparat auf Basis von Kardenwurzel (Dipsacus silvestris Radix). Die Tinktur wird nach den Richtlinien des HAB (Homöopathisches Arzneibuch) hergestellt und beinhaltet einen Wurzelextrakt in einer Mischung aus Wasser und Alkohol. Die Tropfen lassen sich einfach einnehmen, pur oder verdünnt in Wasser oder anderen Flüssigkeiten.19,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
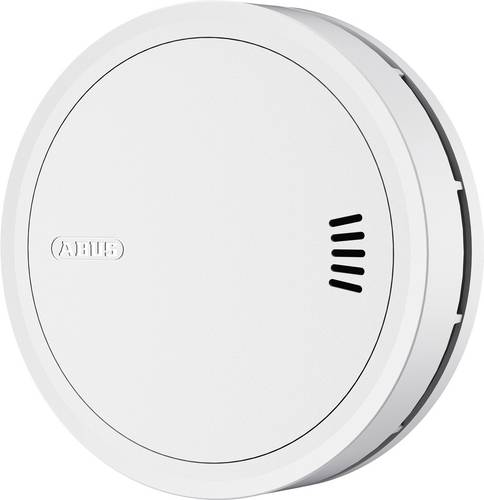
ABUS PREFIRA SLIM Rauchmelder, Rauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit PRauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit Prüftaste zum Testen: Ja | Funktionen: Selbstüberwachung, Stummschaltung, Batteriestatus, Schlafzimmertauglich (keine LED blinkt), Batterie-Selbsttest, Funktionstest, Akustischer und optischer Alarm | Batterie wechselbar: Nein | Batterielebensdauer max. 10 Jahre | Vernetzbar: Nein | Montagemöglichkeit: Deckenmontage | Farbe: Weiö BESCHREIBUNG ABUS PREFIRA SLIM Rauchmelder Produktbesonderheiten: Flaches Design: dank seiner besonders flachen Bauform mit einer Höhe von nur 2,85 cm fügt sich der Melder unauffssllig in jeden Raum ein Rauchwarnfunktion: der Melder erkennt sichtbare Rauchpartikel in der Luft und löst bei Gefahr einen lauten Alarm aus â für die frühzeitige Warnung bei Brssnden Verbesserte Rauchkammertechnologie: die automatische Verschmutzungskompensation und zwei Infrarot-LEDs in der Rauchkammer ermöglichen eine prsszisere Raucherkennung und reduzieren effektiv Fehlalarme durch Staub und andere Partikel Insektenschutzgitter: feinmaschiges Gitter, das Fehlalarme durch das Eindringen von Insekten und anderen kleinen Tieren in die Rauchkammer vermeidet Durchscheinende LED: für eine angenehme Lichtwirkung ist die Status-LED unter dem Gehssuse des Warnme26,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie lange dauert es in der Regel, einen Kredit abzuzahlen? Gibt es allgemeine Richtlinien für die Tilgungsdauer von Darlehen?
Die Dauer der Rückzahlung eines Kredits hängt von der Höhe des Darlehens, der vereinbarten Laufzeit und den monatlichen Raten ab. In der Regel dauert es zwischen 5 und 30 Jahren, um einen Kredit vollständig zurückzuzahlen. Es gibt keine festen Richtlinien für die Tilgungsdauer von Darlehen, da diese individuell zwischen Kreditgeber und Kreditnehmer vereinbart werden. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **


Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Richtlinien:
-
FN-Verlag Grundausbildung für Reiter & Pferd - Richtlinien für Reiten und...Die vorliegende Ausgabe \Grundausbildung für Reiter und Pferd\" wurde unter Einbeziehung der bewährten Grundsätze sowohl sprachlich als auch inhaltlich komplett neu überarbeitet . Die Richtlinien für Reiten und Fahren sind mit ihren sechs Bänden das Standardwerk und die Grundlage für die klassische Ausbildung von Pferden sowie Reitern, Fahrern und Voltigierern. Sie vermitteln das verbindliche Basiswissen für alle Bereiche des Pferdesports und der Pferdehaltung. Die Erstausgabe der Richtlinien Band 1 erschien vor mehr als 50 Jahren in bisher 31 verschiedenen Auflagen. Die Beachtung dieser überlieferten Grundsätze führt zu einer artgerechten Ausbildung des Pferdes und somit zu dessen Gesunderhaltung und Leistungsfähigkeit. Als Grundlage für die Kommunikation und das Verständnis zwischen Pferd und Reiter ist deshalb vor allem die Natur des Pferdes und das natürliche Verhalten ausführlich dargestellt. Aktuelle wissenschaftliche Erkenntnisse aus der Trainings- und Bewegungslehre sind sowohl...18,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
FN-Verlag Longieren - Richtlinien für Reiten und Fahren, Band 6Die Richtlinien für Reiten und Fahren erschienen vor fast 60 Jahren in vielen Auflagen mit über 500.000 Exemplaren, übersetzt in 15 Sprachen. Sie gelten mit den Bänden 1 bis 6 als Standardwerk für das Grundwissen um das Pferd und die Ausbildung von Pferden sowie Reitern, Fahrern und Voltigierern und zudem sind ihre Grundsätze von der Internationalen Reiterlichen Vereinigung (FEI) anerkannt. Der Band „Longieren, Richtlinien für Reiten und Fahren, Band 6“ wurden sowohl sprachlich als auch inhaltlich unter Einbeziehung der bewährten Grundsätze erfahrener Ausbilder aber auch unter Berücksichtigung moderner Entwicklungen in Zucht und Sport komplett neu überarbeitet. So hat dieses traditionelle Grundlagenwerk eine umfassende Modernisierung erfahren. Als Grundlage für die Kommunikation und das Verständnis zwischen Pferd und Longenführer sind die Natur des Pferdes und das natürliche Verhalten ausführlich dargestellt. Aktuelle wissenschaftliche Erkenntnisse aus der Trainings- und Bewegungslehre...18,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
FN-Verlag Voltigieren - Richtlinien für Reiten, Fahren und Voltigieren, Band 3Der Band 3 dieser Reihe die „Richtlinien für Reiten, Fahren und Voltigieren“ vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema „Voltigierpferd“ befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt...20,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie lange dauert es in der Regel, einen Kredit abzuzahlen? Gibt es allgemeine Richtlinien für die Tilgungsdauer von Darlehen?
Die Dauer der Rückzahlung eines Kredits hängt von der Höhe des Darlehens, der vereinbarten Laufzeit und den monatlichen Raten ab. In der Regel dauert es zwischen 5 und 30 Jahren, um einen Kredit vollständig zurückzuzahlen. Es gibt keine festen Richtlinien für die Tilgungsdauer von Darlehen, da diese individuell zwischen Kreditgeber und Kreditnehmer vereinbart werden. **
Ähnliche Suchbegriffe für Richtlinien
-
Vitakruid Karde-Tinktur | Tropfen | Flüssiges Kräuterpräparat auf Basis von Kardenwurzelextrakt hergestellt nach den Richtlinien des HABVitakruid Karde-Tinktur (50 oder 100 ml) ist ein flüssiges Kräuterpräparat auf Basis von Kardenwurzel (Dipsacus silvestris Radix). Die Tinktur wird nach den Richtlinien des HAB (Homöopathisches Arzneibuch) hergestellt und beinhaltet einen Wurzelextrakt in einer Mischung aus Wasser und Alkohol. Die Tropfen lassen sich einfach einnehmen, pur oder verdünnt in Wasser oder anderen Flüssigkeiten.19,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
ABUS PREFIRA SLIM Rauchmelder, Rauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit PRauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit Prüftaste zum Testen: Ja | Funktionen: Selbstüberwachung, Stummschaltung, Batteriestatus, Schlafzimmertauglich (keine LED blinkt), Batterie-Selbsttest, Funktionstest, Akustischer und optischer Alarm | Batterie wechselbar: Nein | Batterielebensdauer max. 10 Jahre | Vernetzbar: Nein | Montagemöglichkeit: Deckenmontage | Farbe: Weiö BESCHREIBUNG ABUS PREFIRA SLIM Rauchmelder Produktbesonderheiten: Flaches Design: dank seiner besonders flachen Bauform mit einer Höhe von nur 2,85 cm fügt sich der Melder unauffssllig in jeden Raum ein Rauchwarnfunktion: der Melder erkennt sichtbare Rauchpartikel in der Luft und löst bei Gefahr einen lauten Alarm aus â für die frühzeitige Warnung bei Brssnden Verbesserte Rauchkammertechnologie: die automatische Verschmutzungskompensation und zwei Infrarot-LEDs in der Rauchkammer ermöglichen eine prsszisere Raucherkennung und reduzieren effektiv Fehlalarme durch Staub und andere Partikel Insektenschutzgitter: feinmaschiges Gitter, das Fehlalarme durch das Eindringen von Insekten und anderen kleinen Tieren in die Rauchkammer vermeidet Durchscheinende LED: für eine angenehme Lichtwirkung ist die Status-LED unter dem Gehssuse des Warnme26,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.