Domain baukredit-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
baukredit-zinsvergleich.de um.
Sind Sie am Kauf der Domain
baukredit-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baukredit-zinsvergleich.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Kreditkarten
Top-Angebote
Produkte zum Begriff Kreditkarten:
-
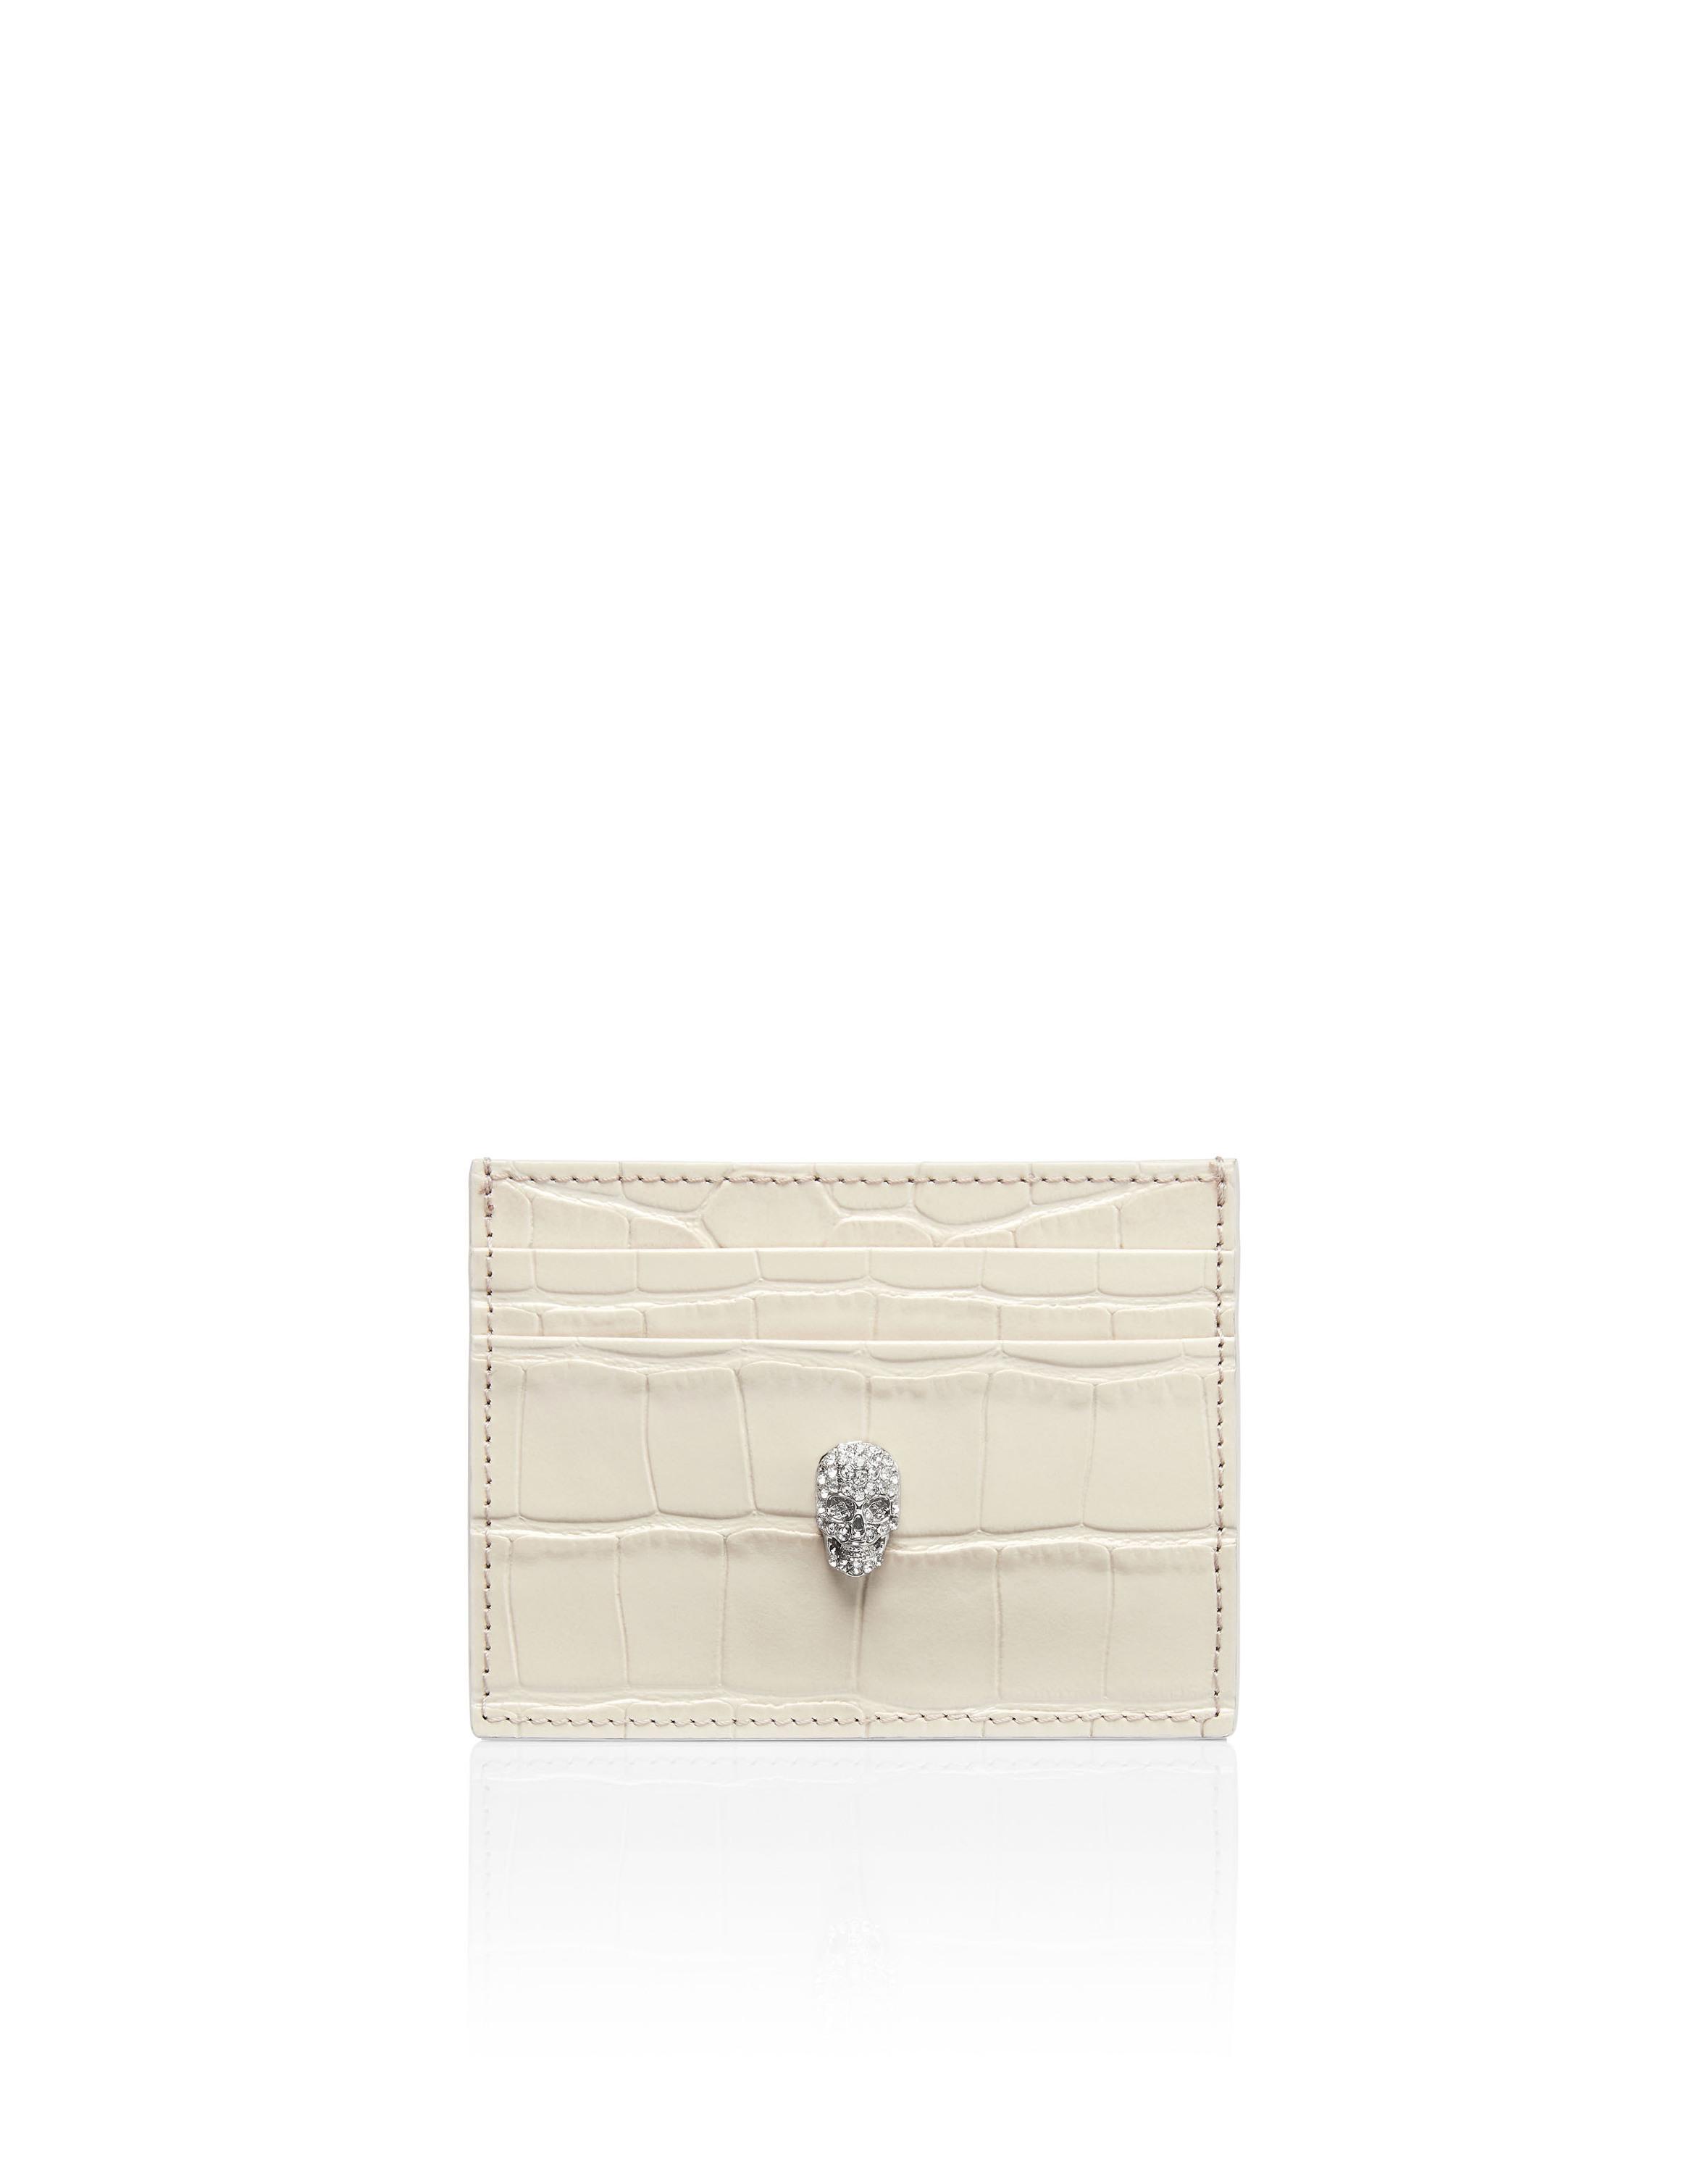
The Skandinavian Brand Kreditkarten Etui - schwarzAußen: Hochformat vorn und rückseitig das Logo zwei zusätzliche Steckfächer jeweils vorne und hinten Innen: Im Hauptfach ist Platz für sechs Kreditkartenfächer Maße Tiefe: 1 cm Höhe: 9 cm Breite: 6 cm Gewicht: 0.06 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
The Skandinavian Brand Leder Kreditkarten Etui - CognacKoenig & Herrmann Berlin steht für gute Qualität in einem schönen Gewand. Überzeugen Sie sich selbst bei der neuen Kollektion hochwertiger Herrenportemonnaies. ein Kreditkartenetui im Hochformat innen zehn durchsichtige Kreditkartenfächer sowie Steckfächer in den Seiten des Weiteren ein Geldscheinfach Maße Tiefe: 1 cm Höhe: 10 cm Breite: 7 cm Gewicht: 0.02 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "9,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
InLine Smartphone Kreditkarten-Tasche, mit Handschlaufe, schwarzSicherer Halt und Karte sofort griffbereit am Smartphone Ein-Hand-Bedienung verbessern:Handschlaufe sorgt für stabilen Griff beim Tippen und Fotografieren. Karte immer griffbereit:Tasche für Kredit-, Visiten- oder Bonuskarte direkt am Gerät. Einfache Montage:Selbstklebende Rückseite haftet auf Smartphone oder Schutzhülle. Kompaktes Format:Ca. 3 mm Dicke für angenehmes Handling im Alltag. Auf einen Blick MarkenkompatibilitätJede Marke Breite62 mm Tiefe114 mm Höhe1 mm Gewicht9 g WarnungEs besteht Verschluckungs- sowie Erstickungsgefahr! Produktbeschreibung Die selbstklebende Karten-Tasche mit Handschlaufe wird rückseitig am Smartphone oder an der Schutzhülle angebracht. Sie bietet ein zusätzliches Fach für eine Karte und verbessert dank der Handschlaufe den sicheren Halt sowie die Ein-Hand-Bedienung. Ein 3M Klebestreifen ermöglicht die schnelle, saubere Anbringung ohne zusätzliches Werkzeug. Im mobilen Arbeitsalltag, bei Serviceeinsätzen und Terminen vor Ort beschleunigt die Lösung de...5,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen zu erhalten, und welche Auswirkungen hat sie auf verschiedene Finanzbereiche wie Hypotheken, Kreditkarten und Unternehmensfinanzierung?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich seine Fähigkeit, ein Darlehen zu erhalten, da sie die Wahrscheinlichkeit widerspiegelt, mit der er das geliehene Geld zurückzahlen kann. Eine gute Bonität kann zu niedrigeren Zinssätzen und besseren Konditionen führen, während eine schlechte Bonität zu höheren Zinssätzen und strengeren Bedingungen führen kann. Im Bereich der Hypotheken kann eine gute Bonität zu niedrigeren Hypothekenzinsen und einer größeren Auswahl an Kreditgebern führen, während eine schlechte Bonität zu höheren Zinssätzen und einer begrenzten Auswahl führen kann. Bei Kreditkarten kann eine gute Bonität zu höheren Kreditlimits und besseren Belohnungen führen, während eine schlechte Bonität zu **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen zu erhalten, und welche Auswirkungen hat sie auf verschiedene Finanzbereiche wie Hypotheken, Kreditkarten und Unternehmensfinanzierung?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich seine Fähigkeit, ein Darlehen zu erhalten, da sie den potenziellen Kreditgebern signalisiert, wie wahrscheinlich es ist, dass der Kreditnehmer das Darlehen zurückzahlt. Eine gute Bonität kann dazu führen, dass ein Kreditnehmer leichter und zu günstigeren Konditionen ein Darlehen erhält, während eine schlechte Bonität die Chancen auf ein Darlehen verringert und zu höheren Zinsen führen kann. Im Bereich der Hypotheken kann eine gute Bonität zu niedrigeren Zinsen und größeren Kreditmöglichkeiten führen, während eine schlechte Bonität zu höheren Zinsen und eingeschränkten Kreditoptionen führen kann. Bei Kreditkarten kann eine gute Bonität zu höheren K **
-
Warum mehrere Kreditkarten?
Warum mehrere Kreditkarten? Gibt es verschiedene Gründe, warum jemand mehrere Kreditkarten haben könnte. Zum Beispiel könnten verschiedene Kreditkarten unterschiedliche Belohnungen oder Vorteile bieten, die je nach Situation oder Bedarf genutzt werden können. Zudem kann es sinnvoll sein, mehrere Kreditkarten zu haben, um die Bonität zu verbessern oder um flexibler bei der Nutzung von Kreditkarten zu sein. Ein weiterer Grund könnte sein, dass manche Kreditkarten in bestimmten Ländern oder bei bestimmten Händlern besser akzeptiert werden als andere. Letztendlich hängt die Anzahl der Kreditkarten, die jemand besitzt, von den individuellen Bedürfnissen und Vorlieben ab. **


Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
Top-Angebote
Produkte zum Begriff Kreditkarten:
-
The Skandinavian Brand Kreditkarten Etui - schwarzAußen: Hochformat vorn und rückseitig das Logo zwei zusätzliche Steckfächer jeweils vorne und hinten Innen: Im Hauptfach ist Platz für sechs Kreditkartenfächer Maße Tiefe: 1 cm Höhe: 9 cm Breite: 6 cm Gewicht: 0.06 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen zu erhalten, und welche Auswirkungen hat sie auf verschiedene Finanzbereiche wie Hypotheken, Kreditkarten und Unternehmensfinanzierung?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich seine Fähigkeit, ein Darlehen zu erhalten, da sie die Wahrscheinlichkeit widerspiegelt, mit der er das geliehene Geld zurückzahlen kann. Eine gute Bonität kann zu niedrigeren Zinssätzen und besseren Konditionen führen, während eine schlechte Bonität zu höheren Zinssätzen und strengeren Bedingungen führen kann. Im Bereich der Hypotheken kann eine gute Bonität zu niedrigeren Hypothekenzinsen und einer größeren Auswahl an Kreditgebern führen, während eine schlechte Bonität zu höheren Zinssätzen und einer begrenzten Auswahl führen kann. Bei Kreditkarten kann eine gute Bonität zu höheren Kreditlimits und besseren Belohnungen führen, während eine schlechte Bonität zu **
Ähnliche Suchbegriffe für Kreditkarten
-
The Skandinavian Brand Leder Kreditkarten Etui - CognacKoenig & Herrmann Berlin steht für gute Qualität in einem schönen Gewand. Überzeugen Sie sich selbst bei der neuen Kollektion hochwertiger Herrenportemonnaies. ein Kreditkartenetui im Hochformat innen zehn durchsichtige Kreditkartenfächer sowie Steckfächer in den Seiten des Weiteren ein Geldscheinfach Maße Tiefe: 1 cm Höhe: 10 cm Breite: 7 cm Gewicht: 0.02 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "9,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
InLine Smartphone Kreditkarten-Tasche, mit Handschlaufe, schwarzSicherer Halt und Karte sofort griffbereit am Smartphone Ein-Hand-Bedienung verbessern:Handschlaufe sorgt für stabilen Griff beim Tippen und Fotografieren. Karte immer griffbereit:Tasche für Kredit-, Visiten- oder Bonuskarte direkt am Gerät. Einfache Montage:Selbstklebende Rückseite haftet auf Smartphone oder Schutzhülle. Kompaktes Format:Ca. 3 mm Dicke für angenehmes Handling im Alltag. Auf einen Blick MarkenkompatibilitätJede Marke Breite62 mm Tiefe114 mm Höhe1 mm Gewicht9 g WarnungEs besteht Verschluckungs- sowie Erstickungsgefahr! Produktbeschreibung Die selbstklebende Karten-Tasche mit Handschlaufe wird rückseitig am Smartphone oder an der Schutzhülle angebracht. Sie bietet ein zusätzliches Fach für eine Karte und verbessert dank der Handschlaufe den sicheren Halt sowie die Ein-Hand-Bedienung. Ein 3M Klebestreifen ermöglicht die schnelle, saubere Anbringung ohne zusätzliches Werkzeug. Im mobilen Arbeitsalltag, bei Serviceeinsätzen und Terminen vor Ort beschleunigt die Lösung de...5,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Bonität eines Kreditnehmers seine Fähigkeit, ein Darlehen zu erhalten, und welche Auswirkungen hat sie auf verschiedene Finanzbereiche wie Hypotheken, Kreditkarten und Unternehmensfinanzierung?
Die Bonität eines Kreditnehmers beeinflusst maßgeblich seine Fähigkeit, ein Darlehen zu erhalten, da sie den potenziellen Kreditgebern signalisiert, wie wahrscheinlich es ist, dass der Kreditnehmer das Darlehen zurückzahlt. Eine gute Bonität kann dazu führen, dass ein Kreditnehmer leichter und zu günstigeren Konditionen ein Darlehen erhält, während eine schlechte Bonität die Chancen auf ein Darlehen verringert und zu höheren Zinsen führen kann. Im Bereich der Hypotheken kann eine gute Bonität zu niedrigeren Zinsen und größeren Kreditmöglichkeiten führen, während eine schlechte Bonität zu höheren Zinsen und eingeschränkten Kreditoptionen führen kann. Bei Kreditkarten kann eine gute Bonität zu höheren K **
-
Warum mehrere Kreditkarten?
Warum mehrere Kreditkarten? Gibt es verschiedene Gründe, warum jemand mehrere Kreditkarten haben könnte. Zum Beispiel könnten verschiedene Kreditkarten unterschiedliche Belohnungen oder Vorteile bieten, die je nach Situation oder Bedarf genutzt werden können. Zudem kann es sinnvoll sein, mehrere Kreditkarten zu haben, um die Bonität zu verbessern oder um flexibler bei der Nutzung von Kreditkarten zu sein. Ein weiterer Grund könnte sein, dass manche Kreditkarten in bestimmten Ländern oder bei bestimmten Händlern besser akzeptiert werden als andere. Letztendlich hängt die Anzahl der Kreditkarten, die jemand besitzt, von den individuellen Bedürfnissen und Vorlieben ab. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.