Domain baukredit-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
baukredit-zinsvergleich.de um.
Sind Sie am Kauf der Domain
baukredit-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baukredit-zinsvergleich.de kaufen?
Rolladen oder Rolladen?
Die richtige Schreibweise lautet "Rollladen". Es handelt sich dabei um eine Vorrichtung zum Verschließen von Fenstern oder Türen, die aus einem beweglichen Behang besteht, der aufgerollt werden kann. Rollläden dienen der Verdunkelung, dem Schutz vor Einbruch und der Wärmeisolierung. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Rolladen-Rahmen
Top-Angebote
Produkte zum Begriff Rolladen-Rahmen:
-
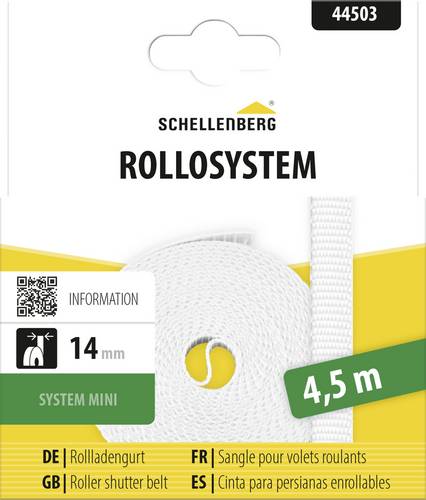
Schellenberg 44503 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 4,5 m ist das Gurtband ideal für eine Renovierung oder als Ersatzgurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.2,24 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
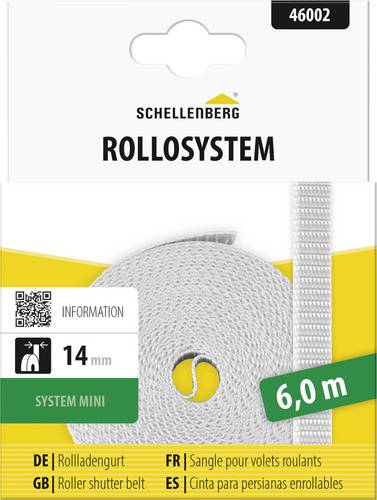
Schellenberg 46002 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 6 m ist das Gurtband ideal für eine Renovierung oder als Ersatz-Gurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.2,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schellenberg 51207 Rolladen-SytemeMit der weißen Sanierungsgurtführung Duo können Sie alte oder zugige Gurtführungen einfach ersetzen, ohne den Rollladengurt ausbauen zu müssen. Somit ist diese Variante ideal auch für Mieter geeignet. Die Sanierungsgurtführung ist für das Rollladensystem Maxi mit einer Gurtbreite von 18-23 mm ausgelegt. Sie besteht aus mehreren Komponenten, die bei der Montage um den Rollladengurt geführt werden. Die Gurtführung wird mit einer Klebedichtung zur Wand hin abgedichtet und die Befestigungsplatten mit Schrauben fixiert. Mit einer integrierten Bürstendichtung in der Gurtführung wird kalte Zugluft vermieden. Abschließend werden die Schrauben mit einer Abdeckung verdeckt. Die Sanierungsgurtführung hat die Maße 60 x 85 x 20 mm.8,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie funktioniert ein Rahmen Kredit?
Ein Rahmenkredit ist eine flexible Form der Kreditvergabe, bei der der Kreditnehmer über einen bestimmten Zeitraum Zugriff auf einen vorab festgelegten Kreditrahmen hat. Der Kreditnehmer kann nach Bedarf Geld bis zur Höhe des Kreditrahmens abrufen und zurückzahlen. Es fallen nur Zinsen für den tatsächlich in Anspruch genommenen Betrag an. Der Rahmenkredit kann für verschiedene Zwecke genutzt werden, z.B. zur Überbrückung von finanziellen Engpässen oder zur Finanzierung von größeren Anschaffungen. Die Rückzahlung erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Kreditsumme und den Zinsen bestehen. **
-
Sind Rolladen Gemeinschaftseigentum?
Sind Rolladen Gemeinschaftseigentum? In der Regel sind Rolladen an einem Mehrfamilienhaus Gemeinschaftseigentum, da sie oft zur äußeren Gebäudestruktur gehören und somit von allen Bewohnern gemeinsam genutzt werden. Die genaue Regelung dazu kann jedoch in der Teilungserklärung oder der Gemeinschaftsordnung des Hauses festgelegt sein. Es ist wichtig, sich darüber im Klaren zu sein, wer für die Instandhaltung und Reparatur der Rolladen zuständig ist, um Streitigkeiten innerhalb der Eigentümergemeinschaft zu vermeiden. Im Zweifelsfall sollte man sich an die Hausverwaltung oder den Verwalter des Gebäudes wenden, um Klarheit zu erhalten. **

Wer zahlt kaputten Rolladen?
In der Regel ist der Vermieter für die Reparatur oder den Austausch von defekten Rollläden verantwortlich, da es sich um einen Bestandteil der Mietwohnung handelt. Es ist wichtig, den Vermieter umgehend über den Schaden zu informieren, damit dieser die notwendigen Schritte einleiten kann. Falls der Schaden durch unsachgemäße Nutzung oder grobe Fahrlässigkeit des Mieters verursacht wurde, kann es sein, dass dieser für die Reparaturkosten aufkommen muss. Es ist ratsam, sich im Mietvertrag oder mit dem Vermieter über die genauen Regelungen bezüglich der Instandhaltung und Reparatur von Rollläden zu informieren. Bei Unsicherheiten kann auch ein Rechtsanwalt oder Mieterschutzbund hinzugezogen werden. **
Sind elektrische Rolladen Einbruchsicher?
Elektrische Rollläden können dazu beitragen, die Sicherheit eines Hauses zu erhöhen, da sie potenziellen Einbrechern den Zugang zum Inneren des Gebäudes erschweren. Durch die automatische Steuerung können die Rollläden regelmäßig geöffnet und geschlossen werden, um den Eindruck zu erwecken, dass das Haus bewohnt ist. Allerdings sind elektrische Rollläden nicht unbedingt einbruchsicher, da sie durchaus überwunden werden können, insbesondere wenn sie nicht ausreichend stabil oder gesichert sind. Es ist daher ratsam, zusätzliche Sicherheitsmaßnahmen wie Alarmanlagen oder verstärkte Fenster und Türen in Betracht zu ziehen, um die Sicherheit des Hauses weiter zu verbessern. Letztendlich hängt die Einbruchsicherheit eines Hauses von einer Kombination verschiedener Sicherheitsvorkehrungen ab. **
Top-Angebote
Produkte zum Begriff Rolladen-Rahmen:
-
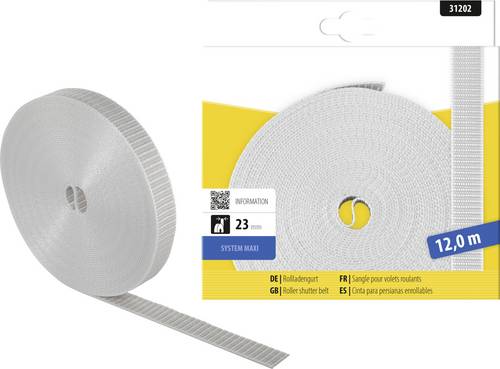
Schellenberg 31202 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 23 mm für das Rollladensystem Maxi ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 12 m ist das Gurtband ideal für eine Renovierung oder als Ersatz-Gurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.6,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
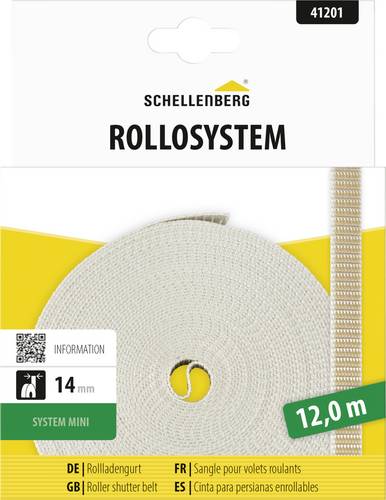
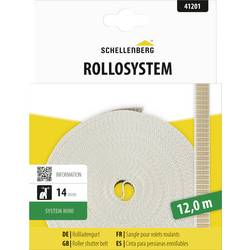
Schellenberg 41202 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 12 m ist das Gurtband ideal für eine Renovierung oder als Ersatz-Gurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.5,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schellenberg 44503 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 4,5 m ist das Gurtband ideal für eine Renovierung oder als Ersatzgurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.2,24 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schellenberg 46002 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 6 m ist das Gurtband ideal für eine Renovierung oder als Ersatz-Gurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.2,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rolladen oder Rolladen?
Die richtige Schreibweise lautet "Rollladen". Es handelt sich dabei um eine Vorrichtung zum Verschließen von Fenstern oder Türen, die aus einem beweglichen Behang besteht, der aufgerollt werden kann. Rollläden dienen der Verdunkelung, dem Schutz vor Einbruch und der Wärmeisolierung. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Rolladen-Rahmen
-
Schellenberg 51207 Rolladen-SytemeMit der weißen Sanierungsgurtführung Duo können Sie alte oder zugige Gurtführungen einfach ersetzen, ohne den Rollladengurt ausbauen zu müssen. Somit ist diese Variante ideal auch für Mieter geeignet. Die Sanierungsgurtführung ist für das Rollladensystem Maxi mit einer Gurtbreite von 18-23 mm ausgelegt. Sie besteht aus mehreren Komponenten, die bei der Montage um den Rollladengurt geführt werden. Die Gurtführung wird mit einer Klebedichtung zur Wand hin abgedichtet und die Befestigungsplatten mit Schrauben fixiert. Mit einer integrierten Bürstendichtung in der Gurtführung wird kalte Zugluft vermieden. Abschließend werden die Schrauben mit einer Abdeckung verdeckt. Die Sanierungsgurtführung hat die Maße 60 x 85 x 20 mm.8,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schellenberg 41202 Rolladen-SystemeDer Rollladengurt eignet sich für die Bedienung eines Rollladens mit manuellem oder elektrischen Aufputz- oder Unterputz-Gurtwickler. Das Gurtband ist mit einer Breite von 14 mm für das Rollladensystem Mini ausgelegt. Es besteht aus einem strapazierfähigen und abriebfesten Gewebe mit verstärkten Webkanten. Mit einer Länge von 12 m ist das Gurtband ideal für eine Renovierung oder als Ersatz-Gurtband. Schellenberg Tipp: Um die benötigte Länge eines Gurtbandes zu berechnen, multiplizieren Sie einfach die Höhe des Fensters mit dem Faktor 2,5.8,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Rahmen Kredit?
Ein Rahmenkredit ist eine flexible Form der Kreditvergabe, bei der der Kreditnehmer über einen bestimmten Zeitraum Zugriff auf einen vorab festgelegten Kreditrahmen hat. Der Kreditnehmer kann nach Bedarf Geld bis zur Höhe des Kreditrahmens abrufen und zurückzahlen. Es fallen nur Zinsen für den tatsächlich in Anspruch genommenen Betrag an. Der Rahmenkredit kann für verschiedene Zwecke genutzt werden, z.B. zur Überbrückung von finanziellen Engpässen oder zur Finanzierung von größeren Anschaffungen. Die Rückzahlung erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Kreditsumme und den Zinsen bestehen. **
-
Sind Rolladen Gemeinschaftseigentum?
Sind Rolladen Gemeinschaftseigentum? In der Regel sind Rolladen an einem Mehrfamilienhaus Gemeinschaftseigentum, da sie oft zur äußeren Gebäudestruktur gehören und somit von allen Bewohnern gemeinsam genutzt werden. Die genaue Regelung dazu kann jedoch in der Teilungserklärung oder der Gemeinschaftsordnung des Hauses festgelegt sein. Es ist wichtig, sich darüber im Klaren zu sein, wer für die Instandhaltung und Reparatur der Rolladen zuständig ist, um Streitigkeiten innerhalb der Eigentümergemeinschaft zu vermeiden. Im Zweifelsfall sollte man sich an die Hausverwaltung oder den Verwalter des Gebäudes wenden, um Klarheit zu erhalten. **
-
Wer zahlt kaputten Rolladen?
In der Regel ist der Vermieter für die Reparatur oder den Austausch von defekten Rollläden verantwortlich, da es sich um einen Bestandteil der Mietwohnung handelt. Es ist wichtig, den Vermieter umgehend über den Schaden zu informieren, damit dieser die notwendigen Schritte einleiten kann. Falls der Schaden durch unsachgemäße Nutzung oder grobe Fahrlässigkeit des Mieters verursacht wurde, kann es sein, dass dieser für die Reparaturkosten aufkommen muss. Es ist ratsam, sich im Mietvertrag oder mit dem Vermieter über die genauen Regelungen bezüglich der Instandhaltung und Reparatur von Rollläden zu informieren. Bei Unsicherheiten kann auch ein Rechtsanwalt oder Mieterschutzbund hinzugezogen werden. **
-
Sind elektrische Rolladen Einbruchsicher?
Elektrische Rollläden können dazu beitragen, die Sicherheit eines Hauses zu erhöhen, da sie potenziellen Einbrechern den Zugang zum Inneren des Gebäudes erschweren. Durch die automatische Steuerung können die Rollläden regelmäßig geöffnet und geschlossen werden, um den Eindruck zu erwecken, dass das Haus bewohnt ist. Allerdings sind elektrische Rollläden nicht unbedingt einbruchsicher, da sie durchaus überwunden werden können, insbesondere wenn sie nicht ausreichend stabil oder gesichert sind. Es ist daher ratsam, zusätzliche Sicherheitsmaßnahmen wie Alarmanlagen oder verstärkte Fenster und Türen in Betracht zu ziehen, um die Sicherheit des Hauses weiter zu verbessern. Letztendlich hängt die Einbruchsicherheit eines Hauses von einer Kombination verschiedener Sicherheitsvorkehrungen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.